
Hinnakujundus alustavale ettevõttele
Toote või teenuse hinna määramine on alustava ettevõtja üks kriitilisemaid otsuseid. Liiga madal hind seab ohtu ettevõtte finantsilise elujõulisuse ja võib jätta potentsiaalsetele ostjatele mulje ebakvaliteetsest pakkumisest. Samal ajal võib liiga kõrge hind peletada esimesed kliendid enne, kui tegevus jõuab hoo sisse saada. Läbimõeldud hinnastamine katab kõik tegevuskulud, tagab vajaliku kasumimarginaali ning toetab ettevõtte pikaajalist arengut.
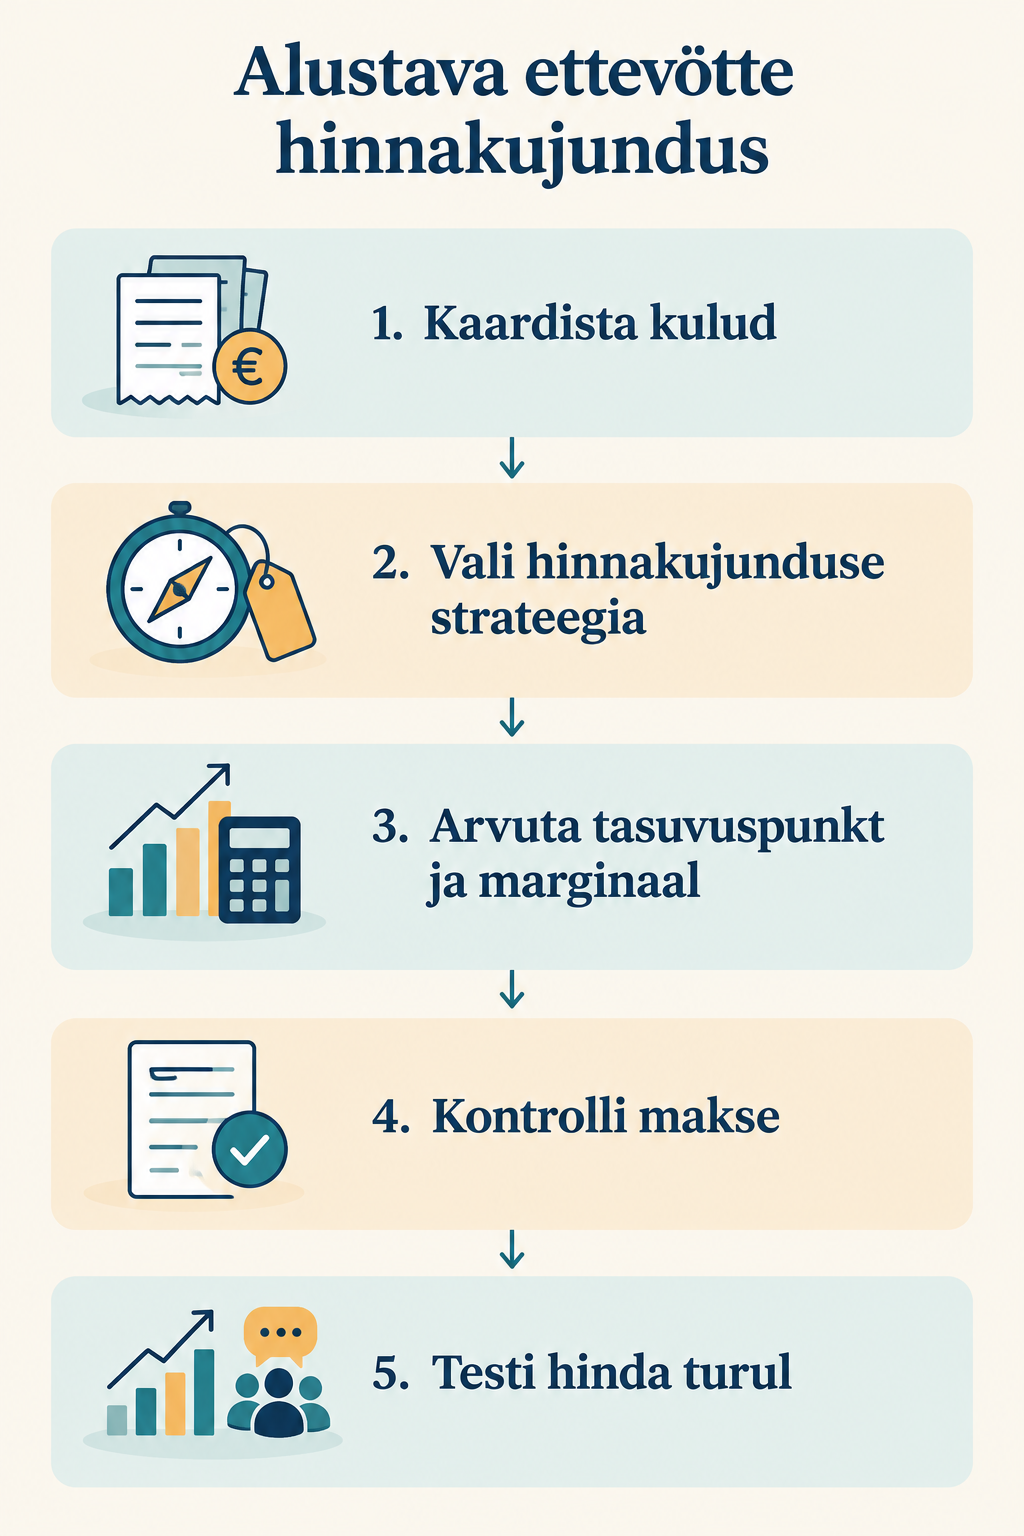
Ettevõtte kulude kaardistamine
Enne müügihinna kehtestamist tuleb välja selgitada, kui palju toote valmistamine või teenuse osutamine tegelikult maksab. Kõik ettevõtte tegevuskulud jagunevad kahte põhikategooriasse: püsikuludeks ja muutuvkuludeks.
Püsikulud tekivad sõltumata sellest, kas müügimaht on parasjagu null või sada ühikut. Nende hulka kuuluvad:
- Äripinna, kontori või laoruumi rent ning sellega seotud kommunaalkulud.
- Raamatupidamisteenused, sidekulud, pangatasud ja laenuintressid.
- Digitaalse taristu ülalpidamiskulud, nagu domeeninimi (tavaliselt 10–20 eurot aastas) ning veebimajutus (ligikaudu 5–25 eurot kuus sõltuvalt mahust ja külastatavusest).
- Veebilehe tarkvarauuendused ja tehniline hooldus (orienteeruvalt 20–100 eurot kuus) ning vajadusel tasulised spetsiaalsed turvasertifikaadid (10–50 eurot aastas).
Muutuvkulud on otseselt seotud müügimahuga ja suurenevad iga müüdud toote või teenusega:
- Tooraine, pakendid ja otsesed tootmiskulud.
- Transpordi- ja kättetoimetamistasud, näiteks kullerteenuse või pakiautomaadi kulu.
- Maksevahendajate tehingutasud pangalinkide ja kaardimaksete vahendamisel.
- Otsene tööjõukulu toote valmistamisel või teenuse osutamisel, sealhulgas vajalikud töövahendid ja väljaõpe.
Tuleb arvestada ka ettevõtte asutamisega seotud kulusid (riigilõiv ja vajadusel notaritasud) ning esmaseid investeeringuid müügikanalisse. Lihtsama esindusveebi tegemine maksab tavaliselt 450–1500 eurot, samas kui standardne veebipood koos makse- ja tarnelahendustega nõuab 3000–5000 euro suurust eelarvet. Digitaalse müügikanali käivitamise sammudega saab tutvuda juhendis kuidas alustada veebiäriga.
Hinnakujunduse strateegiad
Strateegia valik sõltub toote tüübist, sihtturust, tootmiskuludest ja konkurentsitihedusest. Praktikas kombineeritakse sageli kolme levinumat hinnastamismudelit.
Kulupõhine hinnakujundus
Kulupõhine hinnastamine ehk juurdehindluse meetod on lihtsaim viis hinna määramiseks. Selle mudeli puhul arvutatakse kokku toote või teenuse omahind ning sellele liidetakse soovitud kasumimarginaal. Kuigi see tagab kindlustunde, et iga müüdud ühik katab kulud ja toob kasumit, ei arvesta meetod turu nõudlust ega kliendi tegelikku valmisolekut maksta.
Turupõhine hinnakujundus
Konkurentsipõhine hinnastamine võtab aluseks samaväärsete toodete ja teenuste hinnataseme turul. Hoolikalt tuleb uurida otseste konkurentide hindu, toodete kvaliteeti, maksetingimusi, tarneaegu ja sihtrühma. Tuntud konkurentidest madalama hinna pakkumine võib aidata turule siseneda, kuid pikaleveniv hinnasõda kurnab kiiresti alustava ettevõtte ressursse. Kui plaanite müüa turu keskmisest kallimalt, peab hinna taga olema selge lisaväärtus, kiirem teenindus või mugavam ostukogemus.
Äriklientidele suunatud müügi puhul tehakse ostuotsused reeglina ratsionaalsete näitajate ja investeeringu tasuvuse (ROI) põhjal. Lähemalt saab äriklientide eripäradest ja nendeni jõudmisest lugeda ülevaatest B2B turundus.
Väärtuspõhine hinnakujundus
Väärtuspõhine hinnastamine lähtub sellest, kui suureks hindab tootest või teenusest saadavat kasu klient, mitte sellest, kui palju kulus aega või toorainet selle loomiseks. Seda mudelit kasutatakse edukalt digitaalsete toodete, koolituste, konsultatsioonide ja spetsialiseeritud ekspertteenuste puhul. Teenuste väärtuse esiletoomise kohta veebis annab nõuandeid juhend kuidas müüa teenuseid internetis.
Kliendi tajutav väärtus sõltub suurel määral usaldusväärsest esmamuljest ja ettevõtte identiteedist. Professionaalne esitlus ja selge väärtuspakkumine võimaldavad küsida toote eest kõrgemat hinda, mille kujundamise põhimõtteid käsitleb põhjalikumalt artikkel bränding.
Tasuvuspunkti leidmine
Tasuvuspunkt (break-even point) näitab müügimahtu, mille juures ettevõtte kogutulud katavad täpselt kõik püsivad ja muutuvad tegevuskulud. Selles punktis ei teeni ettevõte veel kasumit, kuid ei jää ka kahjumisse.
Tasuvuspunkti leidmiseks on vaja järgmisi algandmeid:
- Ettevõtte püsikulud vaadeldavas perioodis (näiteks kuus või aastas).
- Ühe tooteühiku müügihind.
- Ühe tooteühiku muutuvkulu.
Kõigepealt arvutatakse tooteühiku panusmarginaal, mis näitab, kui palju jääb igast müügist järele püsikulude katmiseks:
Panusmarginaal ühiku kohta = müügihind ühiku kohta − muutuvkulu ühiku kohta
Tasuvusmaht ühikutes leitakse järgmise valemiga:
Tasuvusmaht ühikutes = püsikulud / panusmarginaal ühiku kohta
Kui teada on oodatav müügimaht, saab välja arvutada minimaalse tasuvushinna:
Tasuvushind ühiku kohta = muutuvkulu ühiku kohta + (püsikulud / planeeritud müügimaht)
Kui ettevõttel on seatud kindel kasumieesmärk, liidetakse soovitud kasum püsikuludele:
Müügimaht sihtkasumi saavutamiseks = (püsikulud + soovitud kasum) / panusmarginaal ühiku kohta
Marginaal ja juurdehindlus
Alustavad ettevõtjad peavad eristama juurdehindlust (markup) ja brutokasumi marginaali (margin). Kuigi mõlemad näitajad väljendavad kasumlikkust, kasutavad need erinevat arvutusalust:
- Juurdehindlus näitab brutokasumi suhet toote omahinda: juurdehindlus = brutokasum / omahind.
- Brutomarginaal näitab brutokasumi osakaalu toote müügihinnas: brutomarginaal = brutokasum / müügihind.
Kuna valemite jagajad on erinevad, on juurdehindluse protsent sama tehingu puhul alati suurem kui brutomarginaal. Näiteks kui toote omahind on 50 eurot ja müügihind 100 eurot, on brutokasum 50 eurot. Juurdehindlus on sel juhul 100% (50 / 50), kuid brutomarginaal on 50% (50 / 100).
Müügihinna arvutamine soovitud brutomarginaali alusel:
Müügihind = omahind / (1 − soovitud brutomarginaal kümnendmurruna)
Kui omahind on 60 eurot ja eesmärgiks on 40% brutomarginaal, jagatakse 60 arvuga 0,6 (1 − 0,4), mis annab müügihinnaks 100 eurot.
Allahindluste tegemisel tuleb arvestada, et soodustus vähendab vahetult müügihinda ning kahandab kasumimarginaali oodatust kiiremini. Kui 100-eurose müügihinna ja 50-eurose omahinnaga tootele teha 20% allahindlust, langeb müügihind 80 eurole. Brutokasum väheneb 30 eurole ning marginaal langeb 50%-lt 37,5%-le (30 / 80).
Maksureeglid ja nõuded
Hinnakujundus peab vastama kehtivatele seadustele ja tarbijakaitsenõuetele. Eestis on standardne käibemaksumäär 24%.
Hinna ja maksude esitamisel tuleb järgida mitut olulist reeglit:
- Käibemaksukohustus: ettevõte peab registreerima end käibemaksukohustuslaseks, kui maksustatav käive ületab kalendriaasta algusest 40 000 euro piiri. Enne piirmäära täitumist võib registreeruda vabatahtlikult, mis annab õiguse arvata maha ettevõtlusega seotud ostudelt tasutud sisendkäibemaksu. Täpsema maksukorralduse ja deklaratsioonide kohta annab ülevaate juhend e-äri maksud Eestis.
- Lõpphind tarbijale: eraisikutele tooteid või teenuseid müües peab veebis kuvatav müügihind sisaldama käibemaksu ja kõiki muid kohustuslikke makse. Enne lepingu sõlmimist tuleb tarbijale selgelt esitada ka kohaletoimetamiskulud ja muud võimalikud lisatasud. Tarbija peab lisatasudega andma selgesõnalise nõusoleku ning eeltäidetud linnukeste kasutamine on keelatud.
- Ühikuhinna esitamine: tarbijale suunatud kaubamüügil ja reklaamis peab lõpphinna kõrval selgelt välja tooma toote ühikuhinna (näiteks kilogrammi või liitri kohta), välja arvatud õigusaktides sätestatud erandjuhtudel.
- Hinnaalanduste kuvamine: toote allahindlusest teavitamisel tuleb varasema alghinnana näidata madalaimat müügihinda, mida kohaldati tootele vähemalt 30 päeva jooksul enne hinnaalandust. Kui toode on olnud müügil alla 30 päeva, võetakse aluseks viimase 7 päeva madalaim hind. Kiiresti riknevate kaupade puhul arvestatakse varasemaks hinnaks esialgset tavahinda.
Interneti kaudu müümisel tuleb seadistada korrektne ostukorv ja läbipaistev hinnainfo. Selle tehnilisi ja ärilisi etappe kirjeldab e-poe tegemine.
Hinna testimine turul
Lõplikku kinnitust hinna vastuvõetavusele ei saa anda ükski teoreetiline arvutus – seda teeb reaalne turg. Enne suuremate kulutuste tegemist tasub hinnataset ja ostuhuvi testida minimaalse elujõulise toote abil, mille loogikat tutvustab MVP põhimõtete juhend.
Nõudluse ja hinnataseme kontrollimiseks sobivad mitmed praktilised meetodid:
- Eeltellimuste ja huviliste kogumine tutvustava maandumislehe kaudu enne toote lõplikku valmimist.
- Sihtrühma küsitlused ja intervjuud, et mõista klientide tegelikku valmisolekut probleemi lahendamise eest maksta.
- Sihitud reklaamikampaaniad sotsiaalmeedias või otsingumootorites, kus katsetatakse eri hinnatasemetega sõnumeid.
Iga veebipõhise testimise ja uue äriprojekti vundamendiks on meeldejääv ja usaldusväärne veebiaadress. Domeen.ee aitab leida ettevõttele sobiva domeeninime – nutikas otsingu- ja nimetööriist pakub inspiratsiooni ning toob esile vabad alternatiivid ja sarnased nimed nii eesti kui ka inglise keeles. Hästi valitud domeen koos täpselt kalkuleeritud hinnastamisega loob tugeva aluse kasumliku äri ülesehitamiseks.