
Raamatupidamine alustavale ettevõttele
Ettevõtte loomine Eestis on tehniliselt kiire ja sujuv protsess. Kui oled valinud oma ettevõttele sobiva nime, kontrollinud vaba nime saadavust Domeen.ee otsingus ning registreerinud osaühingu, seisab ees järgmine oluline etapp: raamatupidamise korraldamine. Korrektne arvepidamine ei ole üksnes seadusest tulenev kohustus, vaid ka praktiline tööriist, mis annab ettevõtjale pideva ülevaate ettevõtte finantsseisust, rahavoogudest ja kasumlikkusest.
Kui oled alles oma ärimudelit kujundamas, tasub paralleelselt tutvuda juhendiga, kuidas alustada veebiäriga, et panna paika selge tegevusplaan. Finantspoolt üles ehitades on oluline mõista põhireegleid, maksustamise loogikat ning sobivaid tarkvaralahendusi.
Raamatupidamise põhitõed ja seadused
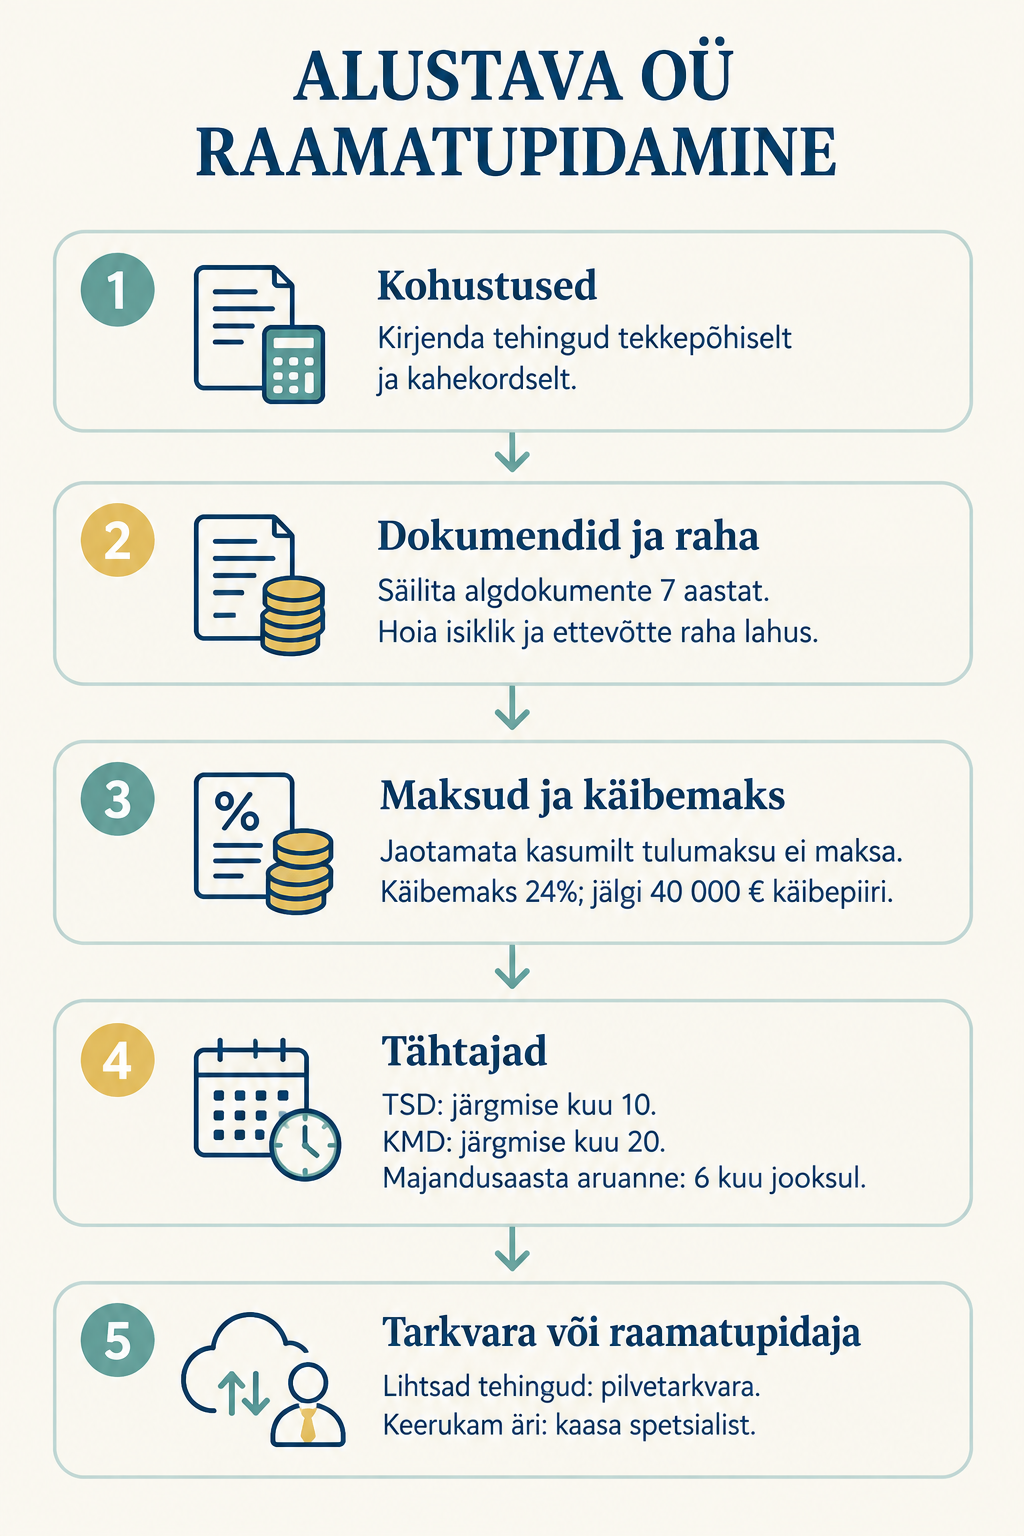
Eesti seaduste kohaselt on iga osaühing raamatupidamiskohustuslane alates selle kandmisest äriregistrisse. Raamatupidamise seaduse järgi tuleb kõiki majandustehinguid dokumenteerida ja kirjendada tekkepõhiselt ning kahekordse kirjendamise põhimõttel. Tekkepõhine arvestus tähendab, et tehing kajastatakse selle toimumise hetkel, mitte siis, kui raha reaalselt pangakontole laekub või sealt välja liigub.
Iga raamatupidamiskande aluseks peab olema nõuetekohane algdokument, näiteks ostuarve, müügiarve, leping või kviitung. Algdokument peab olema masintöödeldav või selgelt loetav ning võimaldama sõltumatul osapoolel mõista tehingu majanduslikku sisu, osapooli, hinda ja toimumise aega. Raamatupidamise algdokumente, registreid, lepinguid ja aruandeid tuleb säilitada seitse aastat alates selle majandusaasta lõpust, mil tehing kirjendati.
Alustaval ettevõtjal tuleb selgelt lahus hoida ettevõtte ja eraisiku rahaasjad. Ettevõtte pangakontolt tohib tasuda ainult selliste kulude eest, mis on otseselt seotud ettevõtluse tulu teenimise või säilitamisega. Kui kulu seos ettevõtlusega ei ole tõendatav, loetakse see ettevõtlusega mitteseotud väljaminekuks, millelt tuleb tasuda tulumaks.
Ettevõtte peamised maksud
Eesti maksusüsteem toetab ettevõtluse kasvu, kuna jaotamata kasumit ei maksustata. Siiski tuleb ettevõtjal arvestada maksukohustustega, mis tekivad kasumi jaotamisel, palkade maksmisel või teatud piirmäärade ületamisel.
Ettevõtte tulumaks ja dividendid
Eesti ettevõtte tulumaksusüsteemi keskne eelis on see, et teenitud ja ettevõttesse reinvesteeritud kasumilt tulumaksu ei tasuta. Maksukohustus tekib alles siis, kui kasum makstakse omanikele välja dividendidena või tehakse ettevõtlusega mitteseotud makseid.
Kasumi jaotamisel dividendidena on ettevõtte tulumaksumäär 22/78 netosummast. Dividende saavale eraisikule täiendavat tulumaksu kinni ei peeta, sest maksukohustus täidetakse ja deklareeritakse otse ettevõtte tasandil.
Tööjõumaksud ja väljamaksed
Kui ettevõte hakkab maksma töötajatele palka või juhatuse liikmele tasu, kaasnevad sellega tööjõumaksud. Tööjõumakse deklareeritakse ja arvestatakse väljamaksepõhiselt:
- Tööandja peab kinni töötaja tulumaksu määraga 22%.
- Tööandja tasub väljamakselt 33% sotsiaalmaksu.
- Töötuskindlustusmakse arvestamisel peetakse töötaja tasust kinni 1,6% ning tööandja lisab omalt poolt 0,8%.
- Vastavalt töötaja liitumisele ja kehtivale määrale peetakse kinni ka kohustusliku kogumispensioni (II samba) makse.
Kõik tööjõumaksud tuleb deklareerida ja tasuda väljamaksele järgneva kuu kümnendaks kuupäevaks.
Käibemaks ja piirangud
Käibemaks nõuab ettevõtjalt täpset arvepidamist ja tähtaegadest kinnipidamist. Eestis kehtib käibemaksu standardmäär 24%.
Registreerimine käibemaksukohustuslaseks
Osaühingul tekib kohustus registreerida end Maksu- ja Tolliametis käibemaksukohustuslaseks siis, kui maksustatav käive Eestis ületab kalendriaasta algusest arvates 40 000 eurot. Avaldus tuleb esitada kolme tööpäeva jooksul alates nimetatud piirmäära ületamisest.
Ettevõte võib registreerida end käibemaksukohustuslaseks ka vabatahtlikult enne 40 000 euro piiri täitumist. Vabatahtlik registreerimine on otstarbekas juhul, kui tegevuse käivitamisel tehakse märkimisväärseid investeeringuid tehnikasse, seadmetesse või arendustesse, millelt soovitakse sisendkäibemaksu tagasi taotleda, ning peamisteks klientideks on teised ettevõtted.
Piiratud käibemaksukohustus
Veebiettevõtlusega alustades tuleb arvestada, et teatud olukordades tekib maksukohustus ka enne 40 000 euro käibe saavutamist. Kui ettevõte ostab välismaistelt partneritelt teenuseid, näiteks Google’i või Meta reklaami, veebimajutust, domeene või tarkvaratellimusi, tekib tal piiratud käibemaksukohustus alates teenuse saamise päevast.
Piiratud käibemaksukohustuslasena peab ettevõte deklareerima ja tasuma välismaalt ostetud teenuselt Eestis käibemaksu, kuid tal puudub õigus sisendkäibemaksu maha arvata. Piiriüleste tehingute ja digiteenuste maksustamise kohta saab pikemalt lugeda analüüsist e-äri maksud Eestis.
Deklaratsioonid ja esitamise tähtajad
Raamatupidamise ja maksude deklareerimise rutiin järgib kindlaid riiklikke tähtaegu. Nende järgimine tagab ettevõtte korras aruandluse ja hoiab ära intressinõuded.
| Aruanne või deklaratsioon | Tähtaeg | Kellele kohustuslik |
|---|---|---|
| TSD deklaratsioon | Väljamaksele järgneva kuu 10. kuupäev | Ettevõtetele, kes tegid maksustatavaid väljamakseid nagu palgad, juhatuse tasud või dividendid. Kui väljamakseid ei toimunud, tühja deklaratsiooni üldjuhul esitama ei pea. |
| KMD (käibemaksudeklaratsioon) | Maksustamisperioodile järgneva kuu 20. kuupäev | Kõigile registreeritud käibemaksukohustuslastele ja piiratud käibemaksukohustuslastele. |
| Majandusaasta aruanne | Kuue kuu jooksul pärast majandusaasta lõppu | Kõigile registreeritud osaühingutele, sõltumata sellest, kas majandusaastal oli tehinguid või aktiivset tegevust. |
Tavapärase kalendriaastaga kattuva majandusaasta puhul tuleb majandusaasta aruanne äriregistrile esitada hiljemalt 30. juuniks. Esimesel tegutsemisaastal võib majandusaasta olla ka pikem või lühem, ulatudes maksimaalselt 18 kuuni.
Raamatupidamistarkvara valik
Enamik alustavaid ettevõtteid kasutab pilvepõhist raamatupidamistarkvara. Kaasaegsed programmid kiirendavad tööd pangaliideste kaudu, võimaldavad arveid koostada ja edastavad deklaratsioone X-tee abil otse maksuhaldurile.
- e-arveldaja: Registrite ja Infosüsteemide Keskuse (RIK) välja töötatud veebipõhine keskkond, mis on mõeldud alustavatele ja väikeettevõtetele. Tarkvara on esimesed 12 kuud tasuta. Süsteem võimaldab koostada müügiarveid, hallata ostuarveid, arvestada töötasusid ning saata KMD ja TSD deklaratsioone otse e-MTAsse. Lisaks saab sealtkaudu saata avalikule sektorile e-arveid tasuta.
- Merit Aktiva: Levinud ja funktsioonirikas kodumaine tarkvara, mis sobib nii lihtsama profiiliga väikefirmadele kui ka kasvavatele ettevõtetele. Alustavale ettevõttele pakutakse pooleaastast tasuta prooviperioodi mahupiiranguga kuni 100 müügiarvet, ostuarvet ja pearaamatukannet.
- SimplBooks: Mugava ja selge liidesega pilvetarkvara, mis sobib hästi mikroettevõtjatele ning e-kaubandusega tegelejatele. Kõik funktsioonipaketid on uutele kasutajatele esimesed 30 päeva tasuta kättesaadavad.
Tarkvara valikul tuleb silmas pidada ka masintöödeldavate e-arvete tuge. Kui ettevõte on äriregistris märgitud e-arvete vastuvõtjaks, on tal õigus nõuda teistelt Eesti ettevõtetelt masinloetavate e-arvete saatmist Euroopa standardi EN 16931 kohaselt.
Isetegemine või teenuse sisseostmine
Pärast ettevõtte asutamist kerkib sageli küsimus, kas pidada arvestust iseseisvalt või tellida teenus raamatupidamisbüroolt. Valik sõltub ärimudeli keerukusest ja ettevõtja ajakasutusest.
Ise raamatupidamise korraldamine
Raamatupidamise iseseisev tegemine sobib hästi mikroettevõttele, kus tehingute maht piirdub mõne ostu- ja müügiarvega kuus, puuduvad palgatöötajad ning keerukad välismaised tehingud. Ise tehes hoiab ettevõtja alguses kulusid kokku ja saab oma ettevõtte finantsmehhanismidest vahetu ülevaate. Lihtsa tegevusala puhul on e-arveldaja või muu baastarkvara kasutamine jõukohane ka ilma varasema raamatupidamiskogemuseta, kui põhimõtted on selgeks tehtud.
Teenuse sisseostmine raamatupidajalt
Raamatupidaja kaasamine on põhjendatud kohe, kui ettevõttel tekivad palgalised töötajad, lai laoseis või piiriülene e-kaubandus. Samuti tasub teenus sisse osta siis, kui tehingute arv kasvab ning ettevõtja fookus peab koonduma müügile, turundusele ja klientide teenindamisele. Asjatundja kaasamine maandab maksuriske ja tagab, et kõik seadusemuudatused saavad õigeaegselt arvesse võetud. Praktikas valivad paljud ettevõtjad ka hübriidlahenduse, kus igapäevased müügiarved tehakse tarkvaras ise, kuid maksudeklaratsioonide kontrolli ja majandusaasta aruande esitamise teeb lepinguline partner.
Praktiline meelespea ettevõtjale
Tõrgeteta finantstoimingute tagamiseks tasub algusest peale järgida paari kindlat põhimõtet:
- Hoia isiklikud ja ettevõtte vahendid lahus ning kasuta äritehinguteks ainult ettevõtte pangakontot.
- Talleta ja digiteeri kõik ostudokumendid kohe pärast tehingu tegemist, et vältida tšekkide kadumist ja puudulikke kandeid.
- Kontrolli enne tehingute tegemist koostööpartnerite käibemaksukohustuslase staatust vastavatest registritest.
- Planeeri oma veebipresentatsiooni varakult ja vali ettevõtte brändiga sobiv domeeninimi Domeen.ee abil.
- Jälgi jooksvalt 40 000 euro käibepiiri ja välismaiste teenuste ostmisel piiratud käibemaksukohustuse tekkimise kriteeriume.
- Koosta ja esita majandusaasta aruanne alati seadusega ettenähtud tähtajaks, isegi kui ettevõttel majandusaasta jooksul tehingud puudusid.