
FIE registreerimine
Füüsilisest isikust ettevõtjana (FIE) tegutsemine on üks lihtsamaid ja kiiremaid viise Eestis iseseisva äriga alustamiseks. See vorm sobib hästi vabakutselistele spetsialistidele, hooajalise töö tegijatele ja alustavatele ettevõtjatele, kes soovivad pakkuda teenuseid või müüa tooteid minimaalse bürokraatia ja madalate alustamiskuludega.
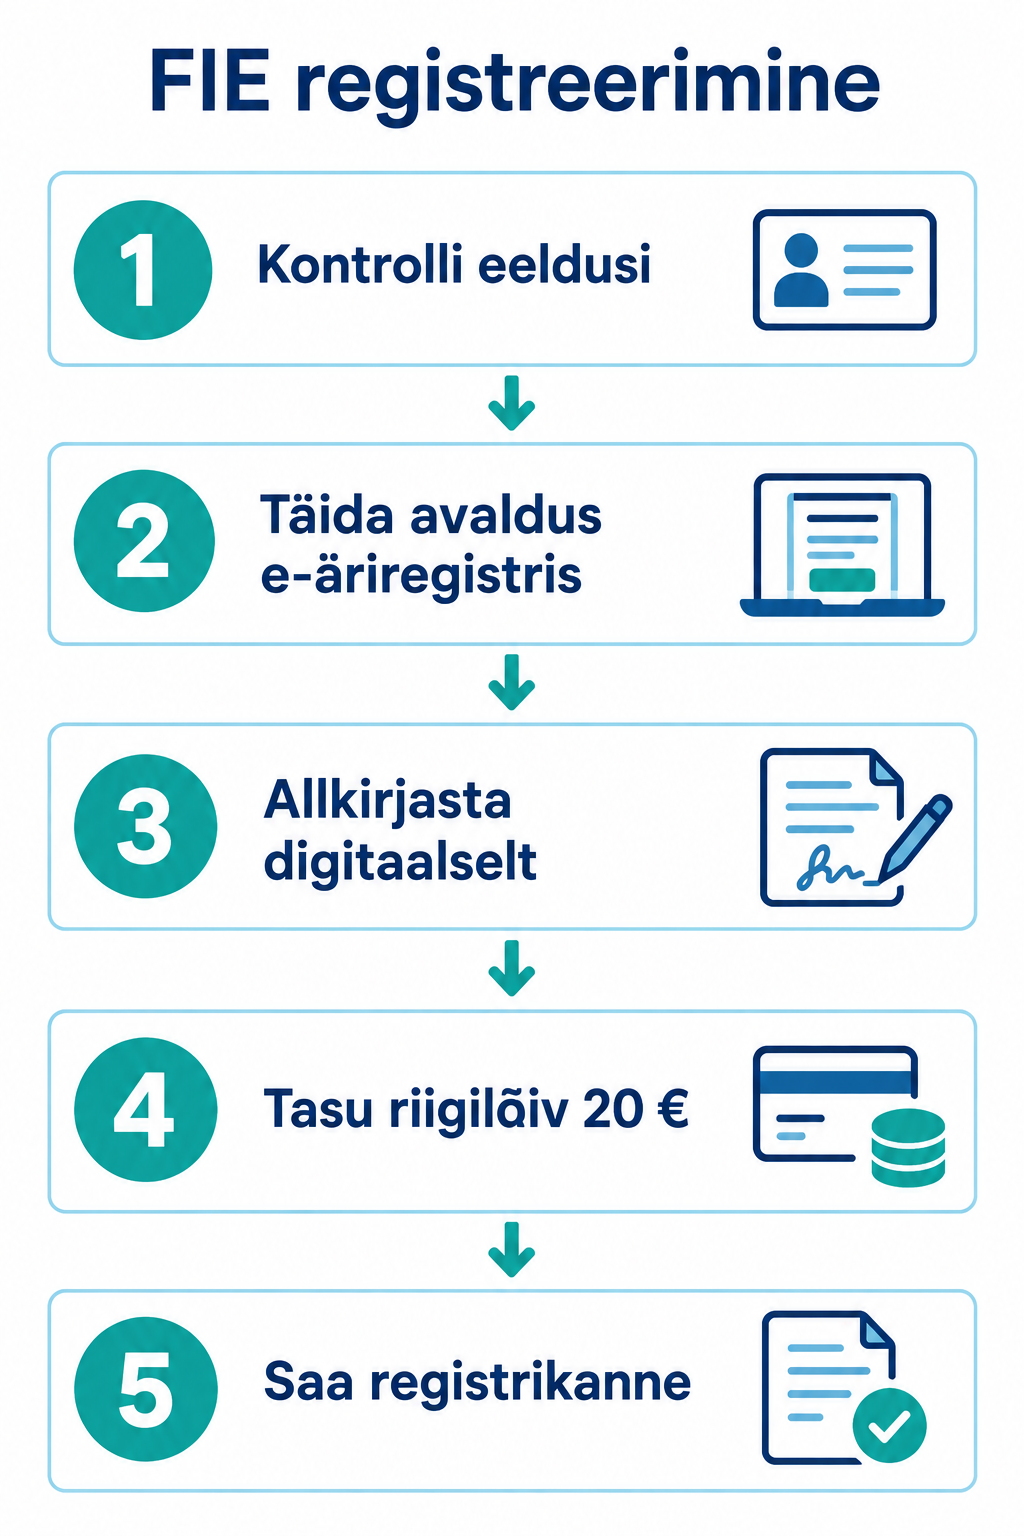
Käesolev juhend annab põhjaliku ülevaate FIE registreerimise eeldustest, kuludest, maksuarvestusest ning sammudest e-äriregistris.
Mis on FIE
FIE on füüsiline isik, kes tegeleb iseseisvalt majandus- või kutsetegevusega ning on kantud äriregistrisse. Erinevalt osaühingust ei teki FIE registreerimisel eraldiseisvat juriidilist isikut, mis määrab ära ka selle ettevõtlusvormi peamised eripärad:
- Täielik varaline vastutus: FIE vastutab oma äritegevusest tulenevate kohustuste eest kogu isikliku varaga.
- Osakapitali nõude puudumine: Tegevuse alustamiseks ei nõuta rahalist sissemakset ega põhikirja või asutamislepingu koostamist.
- Lihtsustatud raamatupidamine: FIE võib kasutada kassapõhist arvestust, kus tulusid ja kulusid kajastatakse raha tegeliku laekumise või väljamineku hetkel.
Kui plaanitav äritegevus hõlmab suuremaid finantsriske või soovitakse kaasata investoreid, tasub tutvuda juhistega teemal, kuidas alustada veebiariga, ning kaaluda alternatiivina osaühingu loomist.
Nõuded registreerimiseks
Enne registreerimisavalduse täitmist tuleb veenduda, et kõik vajalikud eeldused on täidetud:
- Isiku tuvastamine ja allkiri: Avalduse elektrooniliseks esitamiseks on vajalik Eesti isikukood ja kehtiv digitaalse allkirjastamise vahend, näiteks ID-kaart, Mobiil-ID või Smart-ID.
- Elukoht: Kiirmenetluse kasutamiseks peab ettevõtja rahvastikuregistrisse kantud elukoht olema Eestis.
- Pangakonto: Registreerimiseks ja äritehingute sooritamiseks on vajalik ettevõtlustegevuseks sobiv pangakonto.
- Põhitegevusala: Tuleb valida plaanitav põhitegevusala Eesti majanduse tegevusalade klassifikaatori (EMTAK) järgi. Kiirmenetluse läbimiseks peab tegevusala olema määratud vähemalt neljanda taseme täpsusega.
- Tegevusload ja -teated: Valdaval osal aladest eraldi luba ei nõuta, kuid erinõuetega valdkondades tuleb enne töö alustamist esitada majandustegevusteade või taotleda tegevusluba.
Ärinimi ja veebiaadress
FIE ametlik ärinimi peab seaduse järgi sisaldama ettevõtja ees- ja perekonnanime ning eristuma selgelt teistest registrisse kantud ärinimedest. Nimele võib lisada ka viite pakutavatele teenustele või konkreetsele tegevusalale.
Kuna ametlik ärinimi on alati seotud ettevõtja isikunimega, kasutatakse turunduses ja internetis sageli eraldiseisvat brändinime. Tuntuse kasvatamiseks ja klientide leidmiseks on mõistlik valida brändile sobiv veebiaadress juba enne ettevõtte ametlikku registreerimist. Praktilisi soovitusi nime ja brändi sidumiseks pakub juhend ettevõtte nime valimine. Domeen.ee vaba domeeni otsing ja nimetööriist aitab seejuures kiiresti kontrollida nimeideede saadavust ning leida toimivaid alternatiive nii eesti kui ka inglise keeles.
Registreerimise kulud
FIE registreerimine on üks soodsamaid viise ettevõtluse alustamiseks Eestis:
- Riigilõiv: e-äriregistri kaudu elektrooniliselt avaldust esitades on riigilõiv 20 eurot.
- Algkapital: Puudub igasugune nõue osakapitali sissemakseks.
- Notaritasud: Avalduse võib esitada ka notari kaudu, kuid sel juhul lisandub 20-eurosele riigilõivule notari tasu. Digitaalselt e-äriregistris toimetades lisakulusid ei teki.
Registreerimise etapid
FIE registreerimine toimub mugavalt e-äriregistri portaalis järgmiste tegevuste kaudu:
- Portaali sisselogimine: Sisenege e-äriregistri portaali, kasutades ID-kaarti, Smart-ID-d või Mobiil-ID-d.
- Avalduse alustamine: Valige menüüst „Asutamine“, seejärel „Alusta registreerimist“ ning määrake juriidiliseks vormiks füüsilisest isikust ettevõtja.
- Andmete sisestamine: Sisestage nõutud ärinimi, tegevuskoha aadress, vähemalt üks kehtiv e-posti aadress, majandusaasta alguse ja lõpu kuupäevad ning põhitegevusala EMTAK kood. Samuti saab märkida tegevuse võimaliku hooajalisuse.
- Digitaalne allkirjastamine: Vaadake sisestatud andmete koondvaade üle ning allkirjastage kandeavaldus digitaalselt PIN2 koodiga.
- Riigilõivu tasumine: Tasuge 20-eurone riigilõiv portaalisisese pangalingi kaudu või pangaülekandega, märkides maksele süsteemi kuvatud unikaalse viitenumbri.
- Avalduse esitamine: Pärast riigilõivu laekumist saatke avaldus registripidajale ülevaatamiseks. Kiirmenetluse puhul tehakse kanne hiljemalt järgmise tööpäeva jooksul.
Maksud ja aruandlus
FIE maksustamine erineb juriidilistest isikutest, sest ettevõtlusest saadud tulu käsitatakse füüsilise isiku tuluna:
- Aruandlus: Kassapõhist raamatupidamisarvestust pidav FIE ei pea esitama äriregistrile majandusaasta aruannet, mis vähendab märgatavalt igapäevast paberitööd.
- Tulumaks: Ettevõtlustulu deklareeritakse kord aastas füüsilise isiku tuludeklaratsiooni vormil E (koos vormiga A) hiljemalt 30. aprilliks. Vorm E tuleb esitada ka siis, kui kalendriaasta vältel tegevust ega tulu ei toimunud. Esimesel tegutsemisaastal ei ole vaja teha tulumaksu avansilisi makseid.
- Sotsiaalmaks: Ettevõtlustulult tasutakse sotsiaalmaksu määras 33%, millest on eelnevalt maha arvatud lubatud ettevõtluskulud. Sotsiaalmaksu avansilisi makseid tasutakse neli korda aastas.
- Käibemaks: Kui maksustatav käive ületab kalendriaasta algusest arvates 40 000 euro piiri, tuleb kolme tööpäeva jooksul esitada avaldus käibemaksukohustuslaseks registreerimiseks. Täpsemad reeglid käibemaksu arvestuse ja piiriülese kaubanduse kohta on lahti kirjutatud teemas e-äri maksud Eestis.
Korduma kippuvad küsimused
Registreerimise kiirus
Kui avaldus esitatakse e-äriregistris elektrooniliselt kiirmenetlusena ja riigilõiv tasutakse pangalingiga, tehakse registrikanne tavaliselt ühe tööpäeva jooksul.
Pangakonto vajalikkus
FIE registreerimisel on nõutav ettevõtlustegevuseks sobiva pangakonto olemasolu. Tehingute ja maksude arvestuse selguse huvides on tungivalt soovitatav hoida isiklikud ja ettevõtlusega seotud finantsid eraldi arvelduskontodel.
Majandusaasta aruanne
Kassapõhist arvestust pidav FIE on vabastatud äriregistrile majandusaasta aruande esitamisest. Maksukohustuste täitmiseks tuleb aga igal aastal esitada Maksu- ja Tolliametile tuludeklaratsiooni vorm E.